Skolos problema blogėja. Tai kodėl krenta auksas?
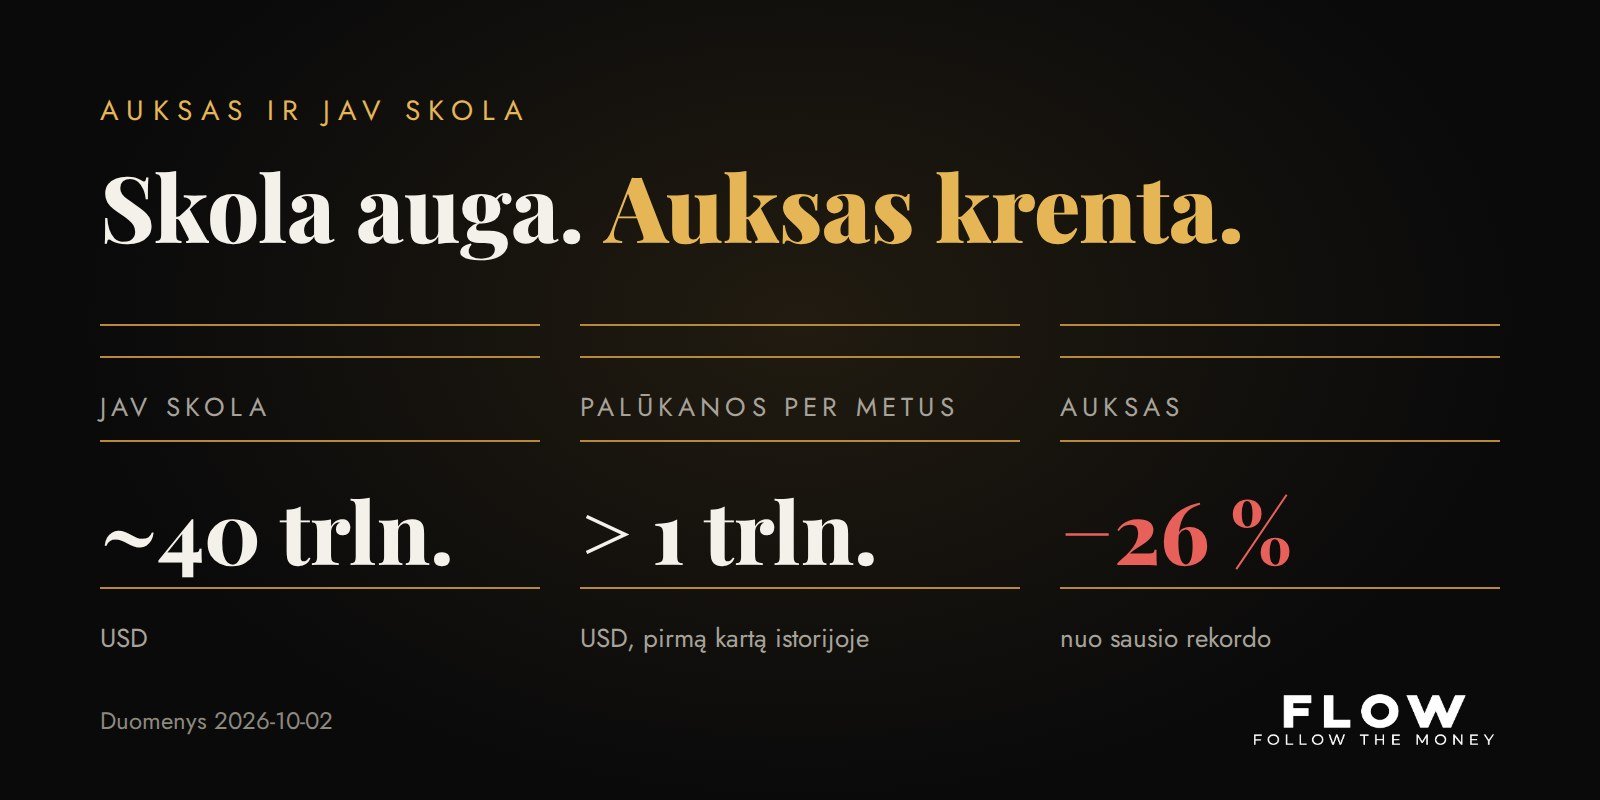
JAV skola artėja prie 40 trln. USD, palūkanoms pirmą kartą išleidžiama daugiau nei 1 trln. USD per metus, obligacijų pajamingumai aukščiausi nuo 2002 m. Atrodytų, auksui tai idealios sąlygos. Tačiau jis krenta. Paaiškiname, kodėl tai neprieštarauja viena kitam ir ką iš tikrųjų verta stebėti.
- Auksas krenta ne todėl, kad skolos problema išnyko, o todėl, kad pinigai brangūs: FED kelia palūkanas, doleris stiprus, o po rekordinio ralio fiksuojamas pelnas.
- Didžiausia problema – ne skolos dydis, o jos kaina: kuo aukštesnės palūkanos, tuo brangiau refinansuoti skolą.
- Auksui svarbiausia ne tai, ką FED padarys kitą mėnesį, o kur ilgainiui judės realios palūkanos (palūkanos atėmus infliaciją).
ParadoksasKažkas čia nesutampa
Auksas laikomas apsauga nuo skolų ir pinigų nuvertėjimo. Skolų šiandien netrūksta, bet aukso kaina jau kelias savaites krenta.
Tuo pat metu JAV 10 metų obligacijų pajamingumas pakilo iki maždaug 5,3 %, o 30 metų – iki 5,7 %. Tai aukščiausi lygiai nuo 2002 m. Kitaip tariant, rinka už skolinimą JAV vyriausybei reikalauja vis didesnio atlygio.
Jei skolos istorija tik blogėja, kodėl krenta turtas, kuris nuo jos turėtų saugoti?
Kodėl krenta?Trys priežastys
- Brangūs pinigai. FED rugsėjį pakėlė palūkanas, o rinka laukia dar bent vieno kėlimo. Auksas nemoka nei palūkanų, nei dividendų, todėl kai obligacijos siūlo daugiau nei 5 %, dalis pinigų pasirenka jas.
- Stiprus doleris. Auksas kainuojamas doleriais. Kuo brangesnis doleris, tuo labiau spaudžiama aukso kaina.
- Perpildyta prekyba. Po rekordinio ralio auksą laikė labai daug spekuliantų, dalis jų – skolintais pinigais. Kainai pradėjus kristi, pelnas fiksuojamas, o skolintos pozicijos uždaromos. Pardavimai skatina naujus pardavimus.
Visos trys priežastys paaiškina kainą šiandien. Nė viena jų nepaneigia priežasties, dėl kurios auksas apskritai kilo. Apie tai, kaip FED sprendimai veikia rinkas, skaityk čia.
Tikroji problemaNe skolos dydis, o jos kaina
Skolos suma pati savaime dar nėra bėda. Bėda prasideda tada, kai ją tenka perskolinti brangiau. Didelė dalis JAV skolos buvo paimta, kai palūkanos buvo arti nulio. Dabar sena pigi skola keičiama nauja, už kurią mokama 5 % ir daugiau.
Palūkanos jau yra antra pagal dydį JAV biudžeto išlaidų eilutė. Grandinė paprasta: didelė skola → aukštos palūkanos → brangesnis refinansavimas → dar didesnės palūkanų išlaidos → dar daugiau skolos.
Išeitis?Trys keliai sumažinti skolą
Valstybė, kurios skola tapo per brangi, turi tris pasirinkimus:
- Mažinti išlaidas. Politiškai skausminga.
- Kelti mokesčius. Dar skausmingiau.
- Leisti infliacijai viršyti palūkanas. Kai infliacija didesnė už palūkanas, reali skolos vertė tyliai mažėja.
Istorijoje valstybės dažnai rinkosi trečią kelią, pavyzdžiui, JAV po Antrojo pasaulinio karo. Jis mažiausiai pastebimas, bet turi kainą: kartu su skola mažėja ir pinigų perkamoji galia. Tai nėra prognozė, kad taip bus ir šį kartą, tačiau tai scenarijus, kurį verta turėti omenyje.
Čia atsiranda auksasSvarbiausia – realios palūkanos
Realios palūkanos – tai palūkanos atėmus infliaciją. Jos parodo, ar laikydamas pinigus obligacijose iš tikrųjų uždirbi, ar tik atrodo, kad uždirbi.
Auksui sunku
- Obligacijos moka daugiau nei infliacija
- Doleris stiprėja
- Taip yra dabar
Auksui palanku
- Infliacija „suvalgo“ palūkanas
- Pinigai ieško realaus turto
- Taip buvo 2009–2011 ir 2019–2020 m.
Todėl svarbiausias klausimas nėra „ką FED darys kitame posėdyje?“. Svarbiausias klausimas – kiek ilgai valstybė, turinti 40 trln. USD skolos, gali sau leisti aukštas realias palūkanas.
Tai jau matėme2008-aisiais auksas irgi krito
Finansų krizės pradžioje auksas elgėsi ne taip, kaip daugelis tikėjosi.
Panikos metu fondams reikėjo grynųjų pinigų, todėl jie pardavinėjo viską, ką galima parduoti, taip pat ir auksą. Tik vėliau, kai centriniai bankai sumažino palūkanas ir pradėjo spausdinti pinigus, auksas pabrango beveik tris kartus.
Pirma – likvidumas. Tik vėliau – pinigų nuvertėjimo istorija.
Apytikslės kainos. Praeities rezultatai negarantuoja ateities, o šiandienos situacija skiriasi: tada FED palūkanas mažino, dabar – kelia.
Plačiau apie tai, kas yra likvidumas ir kodėl jis lemia kainas, – straipsnyje apie likvidumą. O ką metalai davė portfeliui 2000–2012 m., rasi čia.
Ką stebėti?Keturi signalai
- JAV 10 ir 30 metų obligacijų pajamingumą. Kol jis kyla, spaudimas auksui išlieka.
- Realias palūkanas. Lūžis auksui paprastai prasideda tada, kai jos apsisuka žemyn.
- Dolerio indeksą (DXY). Silpstantis doleris – palankus vėjas metalams.
- Likvidumą. Jei rinkose kiltų stresas, auksas iš pradžių gali kristi kartu su viskuo.
Flow vertinimu, aukso kritimas šiandien yra brangių pinigų, o ne išspręstos skolos problemos pasekmė. Skolos kaina toliau auga, ir kuo ilgiau palūkanos aukštos, tuo didesnis spaudimas jas kada nors mažinti.
Todėl kritimą vertiname kaip kitą tos pačios istorijos fazę, o ne jos pabaigą. Kada ši fazė baigsis, nežino niekas, todėl realų turtą verta kaupti palaipsniui ir pagal planą, o ne bandant atspėti dugną.
Rizikos: jei FED kels palūkanas ilgiau, nei tikisi rinka, arba kiltų likvidumo krizė, auksas gali kristi dar gerokai žemiau. Tai asmeninė Flow nuomonė, ne investavimo rekomendacija.
Neklausk tik „kodėl krenta auksas?“. Klausk, kur juda pinigai.
Šaltiniai: Peter G. Peterson Foundation (JAV skolos palūkanų išlaidos, 2026 fiskaliniai metai), Reuters, Al Jazeera, BullionVault; istorinės aukso kainos. Kainos 2026-10-02.
Informacija skirta švietimui ir nėra investicinė rekomendacija. Investuojant galima prarasti dalį arba visą investuotą sumą.