20 % metalų, kurie pakeitė portfelį: ko moko 2000–2012 m. ir ką stebėti dabar
2000–2012 m. S&P 500 kaina nepakilo, o auksas ir sidabras išaugo beveik šešis kartus. Užteko vos 20 % portfelio metaluose, kad rezultatas būtų visai kitas. Dabar metalai vėl atpigo, rinka laukia svarbių duomenų, o dalis kasybos įmonių rodo rekordinį pelningumą. Sekame pinigus.
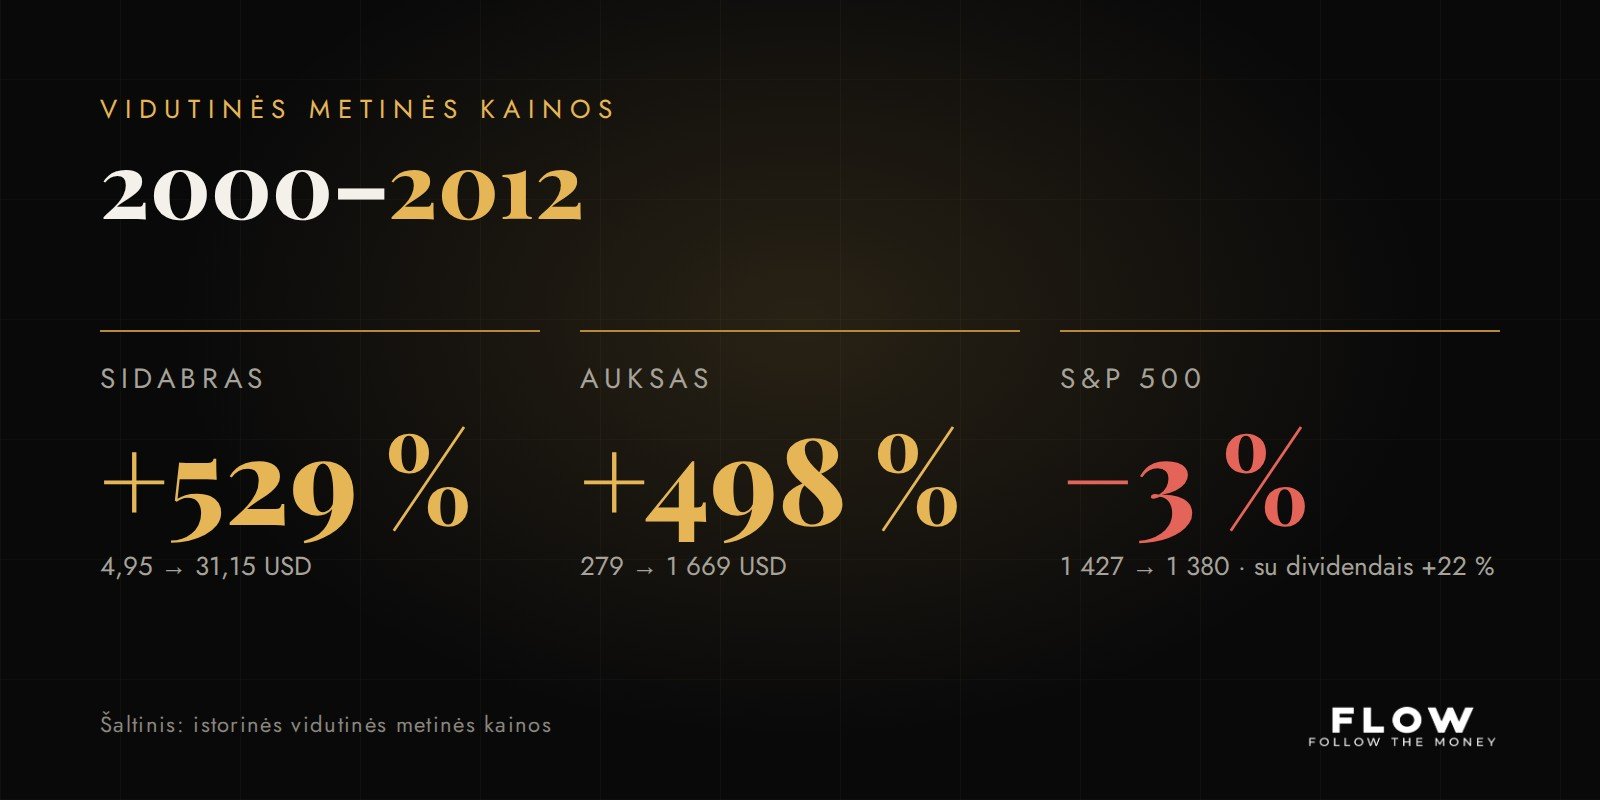
- 2000–2012 m. auksas pabrango +498 %, sidabras +529 %, o S&P 500 – −3 % (su dividendais +22 %).
- Portfelis 80 % akcijų ir 20 % metalų per tą laikotarpį būtų išaugęs apie 2,2 karto, o vien akcijos – tik 1,2 karto.
- Trumpuoju laikotarpiu metalus gali spausti stiprūs darbo rinkos ir infliacijos duomenys, bet ilgalaikė rizika, Flow vertinimu, dabar didesnė akcijose nei metaluose.
Kas vyksta?Metalai atpigo. Rinka laukia duomenų
Po rekordinio sausio auksas ir sidabras smarkiai atsitraukė. Tuo pat metu nafta laikosi virš 100 USD už barelį, o rinka vertina apie 45–47 % tikimybę, kad FED spalį vėl pakels palūkanas.
Artimiausiu metu dėmesio centre – JAV darbo rinkos (ADP) ir PCE infliacijos duomenys. PCE yra FED labiausiai stebimas infliacijos rodiklis. Stiprūs darbo rinkos duomenys ir karštesnė nei tikėtasi bazinė infliacija gali trumpam dar kartą paspausti metalų kainas, nes tai reikštų dar brangesnius pinigus.
Ko moko istorija?2000–2012: dešimtmetis, kai akcijos stovėjo vietoje
Tai vienas geriausių pavyzdžių, kodėl portfelyje verta turėti realaus turto. Per 12 metų JAV akcijų indeksas pergyveno du didelius kritimus – interneto burbulo sprogimą ir finansų krizę – ir baigė beveik ten pat, kur pradėjo.
| Vidutinė metinė kaina | 2000 m. | 2012 m. | Pokytis |
|---|---|---|---|
| Sidabras, USD | 4,95 | 31,15 | +529 % |
| Auksas, USD | 279 | 1 669 | +498 % |
| S&P 500, taškai | 1 427 | 1 380 | −3 % |
| S&P 500 su reinvestuotais dividendais | +22 % |
Paskaičiuokime, ką tai reiškė 100 000 € portfeliui:
Supaprastinta iliustracija pagal vidutines metines kainas, be perbalansavimo ir mokesčių. Tai nėra prognozė.
Užteko vos penktadalio portfelio realiame turte, kad dešimtmetis be augimo virstų beveik dvigubu kapitalu.
Kodėl tai veikė?Pinigai sukosi iš akcijų į metalus
2000 m. akcijos buvo labai brangios, o metalai – užmiršti ir pigūs. Per du kritimus kapitalas ieškojo saugumo ir rado jį metaluose. Tai klasikinis kapitalo srautų pavyzdys: didžiausią grąžą dažnai duoda ne tai, kas populiaru, o tai, kur pinigai dar tik pradeda tekėti.
Šiandien situacija panaši keliais aspektais:
- Didelė dalis rizikos iš metalų jau išėjo. Auksas ~25 %, sidabras ~50 % žemiau rekordų.
- Akcijose, ypač technologijų, rizika dar liko. Vertinimai aukšti, o kilimą tempia keli milžinai.
- Obligacijos nebėra saugi užuovėja. Pajamingumai aukščiausi per 20 metų, o ilgalaikių JAV obligacijų fondai (pvz., TLT) per pastarąjį dešimtmetį atnešė neigiamą grąžą.
- Metalai lieka pagrindine saugia užuovėja pinigams, kurie traukiasi iš akcijų rinkos.
Nafta ir kasyklosGrėsmė ar galimybė?
Brangstanti nafta didina kasybos kaštus, todėl dažnai klausiama, ar tai nesugriaus kasyklų pelnų. Duomenys rodo, kad šiandien jos turi didelę atsargą:
Šaltinis: Azuria Capital (Tavi Costa), didžiausios aukso ir sidabro kasybos įmonės JAV ir Kanadoje.
Be to, naftos kaina istoriškai stipriai koreliuoja su metalais. 2000-aisiais kilo ir nafta, ir metalai, ir jų gavybos įmonės. Dalis investuotojų dėl to naudoja energetikos sektorių (pvz., Vanguard Energy ETF – VDE) kaip apsidraudimą nuo brangstančios naftos.
SvarbiausiaInvestuotojas ar prekiautojas?
Gaudo judesius
- Reaguoja į kiekvieną duomenų paskelbimą
- Perka po kilimo, parduoda po kritimo
- Didelė dalis pelno „ištirpsta“ šokinėjant
Kaupia pagal planą
- Turi 25–30 metų horizontą
- Kas mėnesį kaupia akcijas ir realų turtą
- Kritimus naudoja kaupti, o ne panikai
Flow nuomone, didžiausia investuotojo klaida – nekaupti per kritimus. Būtent tada, kai kainos krenta ir aplinkui vyrauja baimė, sukuriamas didžiausias ilgalaikis pranašumas. Trumpalaikis kritimas investuotojui – ne grėsmė, o geresnė kaina.
Ką stebėti toliau?Keturi signalai artimiausiu metu
- ADP ir PCE duomenis. Stipri darbo rinka ir karšta infliacija – trumpalaikis spaudimas metalams.
- FED sprendimą spalį. Rinka vertina apie 45–47 % tikimybę, kad palūkanos bus keliamos.
- Naftą virš 100 USD. Infliacijos kurstytoja ir svarbus signalas visam žaliavų kompleksui.
- Kinijos „Auksinę savaitę“ (spalio 1–7 d.). Kinijos centrinis bankas rugpjūtį nupirko 20,2 t aukso – daugiausiai nuo 2023 m. spalio.
Flow vertinimu, trumpalaikis metalų spaudimas yra triukšmas, o ilgalaikis vaizdas nepasikeitė: skolos kaina rekordinė, pinigai brangūs, akcijų vertinimai aukšti, o metalai jau atidavė didelę dalį kilimo.
Todėl kritimai metaluose vertintini kaip galimybė kaupti palaipsniui, o ne visą sumą iš karto. FLOW sistemoje realus turtas (auksas, sidabras, BTC) sudaro ne mažiau nei 20 % portfelio. O krizės periodu… Sek naujienas.
Rizikos: metalai gali ilgai svyruoti, o ūmaus likvidumo streso metu kristi kartu su akcijomis. Tai asmeninė Flow nuomonė, ne investavimo rekomendacija.
Rinka neatlygina tų, kurie spėja kitą savaitę. Ji atlygina tuos, kurie turi planą kitam dešimtmečiui.
Šaltiniai: istorinės vidutinės metinės aukso, sidabro ir S&P 500 kainos; Azuria Capital (Tavi Costa) grafikai; USAGOLD (2026-09-29). Kainos 2026-09-29.
Informacija skirta švietimui ir nėra investicinė rekomendacija. Investuojant galima prarasti dalį arba visą investuotą sumą.